2017年中国生物质发电行业发展概况及未来发展趋势
一、2017年中国生物质发电行业发展概况
2017年,中国生物质发电行业在政策支持与市场需求的双重驱动下,保持了较快的发展势头,装机容量和发电量均实现显著增长。作为可再生能源的重要组成部分,生物质发电在优化能源结构、改善生态环境、促进农村经济发展等方面发挥着积极作用。
1. 装机容量与发电量
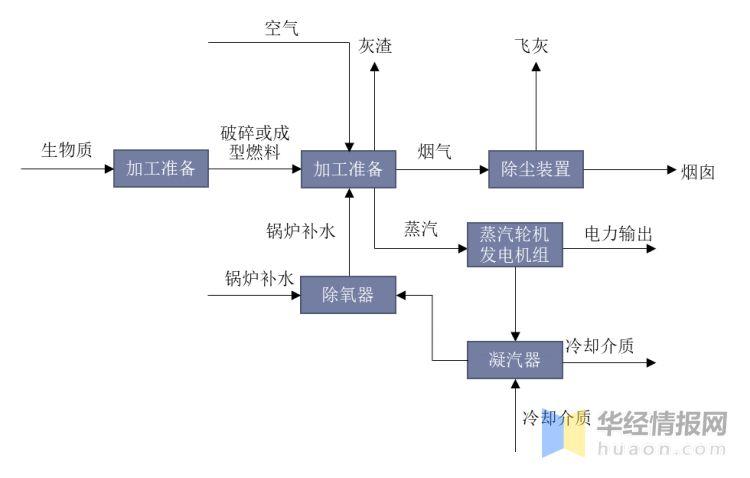
截至2017年底,全国生物质发电累计装机容量达到约1476万千瓦,同比增长约22%。其中,农林生物质直燃发电占比最大,垃圾焚烧发电次之,沼气发电规模相对较小。全年生物质发电量约795亿千瓦时,同比增长约23%,占全部可再生能源发电量的比例稳步提升。
2. 区域分布
从区域分布看,生物质发电项目主要集中在华中、华东和华北地区,这些地区农业资源丰富、垃圾处理需求大,且电网接入条件较好。其中,山东、江苏、浙江、安徽、河南等省份装机规模居前。
3. 政策环境
2017年,国家继续出台多项政策支持生物质发电。国家能源局发布《关于可再生能源发展“十三五”规划实施的指导意见》,明确了生物质发电的发展目标;国家发改委、财政部、能源局联合印发《关于推进可再生能源发电项目信息管理的通知》,加强项目信息监测;生物质发电标杆上网电价政策保持稳定,补贴资金逐步发放,但补贴拖欠问题仍存。
4. 技术与产业
技术方面,直燃发电技术日趋成熟,高参数、大容量机组逐渐增多;垃圾焚烧发电技术不断进步,烟气排放控制水平提高;沼气发电在规模化养殖场和工业废水处理领域得到应用。产业方面,龙头企业如光大国际、凯迪生态、启迪桑德等进一步扩大市场份额,产业链上下游协同发展。
5. 生物质能资源数据库信息系统
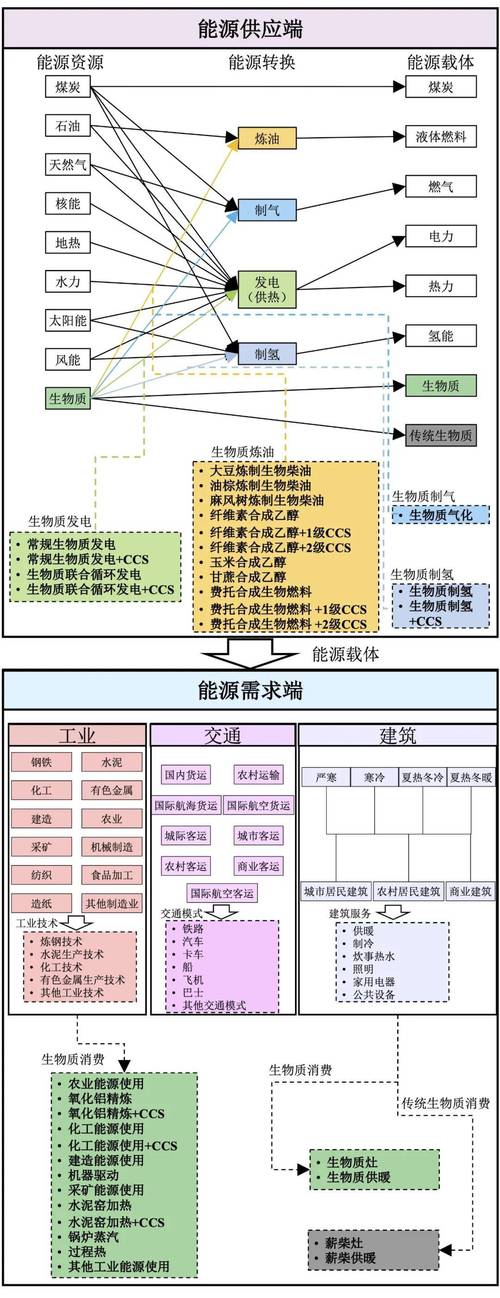
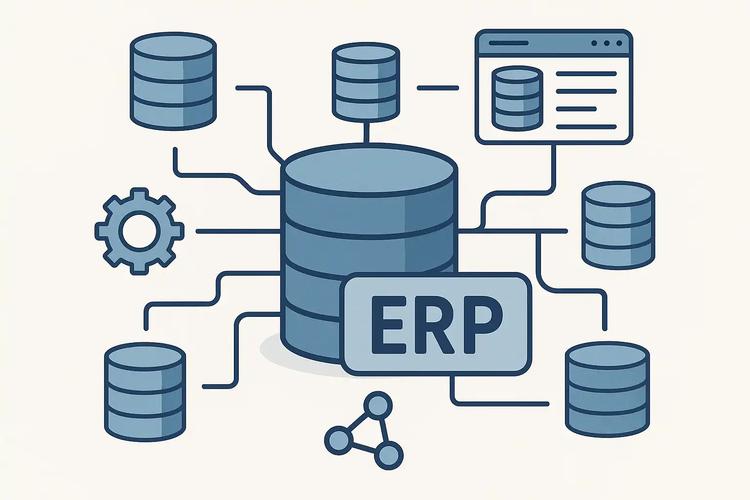
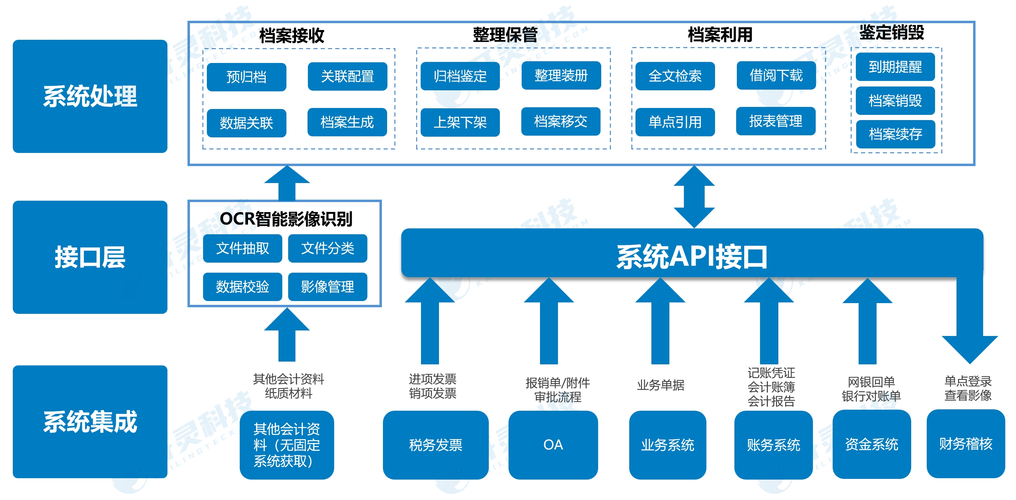
为摸清生物质资源家底,2017年相关部门和机构持续推进生物质能资源数据库信息系统建设。该系统通过整合农业、林业、市政等部门数据,对秸秆、畜禽粪便、城镇垃圾等生物质资源的分布、数量、可利用量进行动态监测与评估,为项目选址、资源保障和政策制定提供科学依据。数据更新不及时、部门壁垒等问题仍待解决。
二、面临的挑战
尽管发展迅速,生物质发电行业仍面临诸多挑战:一是资源收集成本高,秸秆等原料分散,收储运体系不完善;二是补贴资金缺口大,可再生能源基金入不敷出,补贴拖欠影响企业现金流;三是部分项目技术水平低,运行效率不高;四是环保排放要求趋严,垃圾焚烧发电面临“邻避效应”;五是生物质能资源数据库信息系统尚未实现全国全覆盖,数据共享机制不健全。
三、未来发展趋势
1. 装机规模持续增长
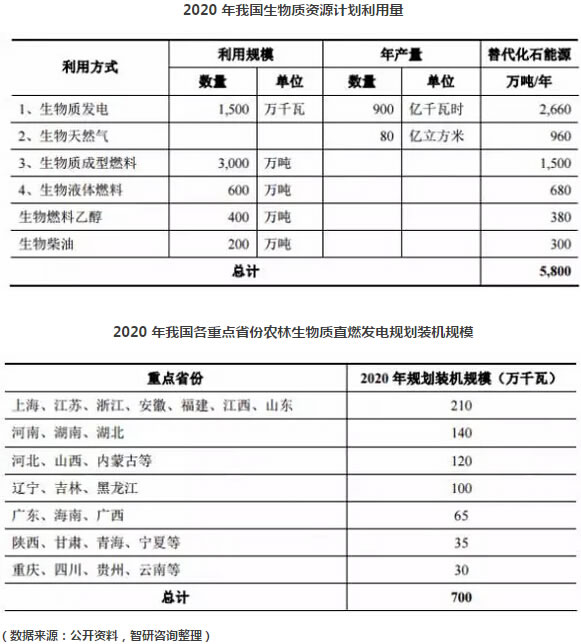
随着“十三五”规划目标的推进,预计到2020年生物质发电装机容量将达到1500万千瓦以上,实际有望超额完成。垃圾焚烧发电将成为增长主力,农林生物质发电稳步发展,沼气发电在畜禽养殖密集区进一步推广。
2. 技术进步与产业升级
生物质发电将向高参数、高效率、低排放方向迈进。热电联产、多联产技术得到推广,生物质耦合发电、气化发电等新型技术逐步商业化。智能化、数字化运维成为趋势,提升项目运营效益。
3. 政策体系逐步完善
国家将完善可再生能源配额制,推动绿色电力证书交易,缓解补贴压力。生物质发电将更多参与市场化交易,补贴逐步退坡,但碳交易、排污权交易等环境权益收益可能成为新的收入来源。
4. 资源数据库信息系统智能化
生物质能资源数据库信息系统将向智能化、网络化方向发展,利用遥感、GIS、大数据等技术,实现资源动态评估与预警。跨部门数据共享机制有望建立,为项目开发和政策制定提供更精准支撑。
5. 商业模式创新
结合乡村振兴战略,生物质发电将探索“发供一体”、综合能源服务等新模式,与现代农业、环保产业深度融合,实现多重效益。
四、
2017年是中国生物质发电行业提质增效的关键一年。在政策引导和市场驱动下,行业规模不断扩大,技术水平持续提升,资源数据库信息系统建设取得进展。生物质发电将在能源转型和生态文明建设中扮演更重要角色,但需解决补贴、资源、技术等瓶颈,推动行业健康可持续发展。
如若转载,请注明出处:http://www.zhongfengkangweb.com/product/3.html
更新时间:2026-11-03 23:21:37